מה באמת שומר על רמת החיים שלכם בגיל 85 – ואיך בונים לזה תוכנית
רן חובב, מומחה למיסוי ופרישה
לפני שבועיים התפרסמה באחד האתרים הכלכליים כתבה על שחיקת הפנסיה באינפלציה. מה שעניין אותי יותר מהכתבה היו עשרות התגובות מתחתיה: פנסיונרים כתבו בכעס "שטויות, הפנסיה צמודה למדד!", ואחרים ענו להם שזה "בתיאוריה".
אחרי 30 שנה שבהן אני מלווה פורשים, אני יכול להגיד ששני הצדדים צודקים רק בחלקם. השחיקה קיימת, אבל היא לא נמצאת איפה שמחפשים אותה. ויש לה פתרון שאפשר לבנות כבר ביום הפרישה.
1. "צמוד למדד" – תלוי איזו קצבה
קרן ותיקה וקצבת זקנה מביטוח לאומי: ההצמדה פשוטה. פעם בשנה, לפי המדד.
קרן פנסיה חדשה: ההצמדה מותנית. הקצבה מתעדכנת לפי היחס בין התשואה הריאלית שהקרן השיגה לבין הריבית התעריפית – 4.38% למי שהתחיל לקבל קצבה מ-2023. אם הקרן השיגה 3% ריאלי:
1.03 / 1.0438 − 1 = −1.3%
כלומר הקצבה ירדה ריאלית ב-1.3%, למרות שהיא "צמודה". מה שמרכך את זה: 60% מנכסי מקבלי הקצבה בקרן המקיפה נהנים מתשואה ריאלית מובטחת של 5.15%, ולכן מה-40% הנותרים נדרשת תשואה צנועה של כ-3.2% בלבד.
ביטוח מנהלים ותיק: כאן הקצבה לא מתעדכנת לפי המדד בכלל. היא מתעדכנת לפי התשואה פחות הריבית הטכנית של הפוליסה. והפער בפועל גדול:
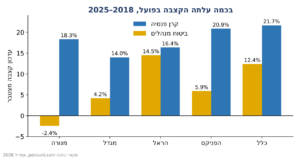
עדכון הקצבה המצטבר בשנים 2018–2025: קרן פנסיה מול ביטוח מנהלים, באותה חברה
בקיצור: לפני שמתווכחים אם הפנסיה צמודה, בודקים מאיזה מוצר היא משולמת. "צמוד לתשואה" אינו "צמוד למדד".
2. המדד שלכם אינו המדד של הלמ"ס : אינפלתיה ויוקר מחיה
מדד המחירים לצרכן הוא סל ממוצע של משק בית ממוצע, ולרכיב הדיור יש בו משקל כבד. פנסיונר שגר בדירה שבבעלותו לא מרגיש את עליית שכר הדירה, ולכן חלק מהשחיקה פשוט לא נוגע בו. מנגד, ההוצאות שתופסות נתח גדל עם הגיל – עזרה בבית, טיפולים, שירותים אישיים – מתייקרות לרוב מהר יותר מהממוצע. המסקנה: לחשב לפי ההוצאות שלכם, לא לפי כותרת.
3. ההוצאות לא קבועות – קחו אותם בחשבון :
רוב התחזיות מניחות שתוציאו בגיל 85 את מה שאתם מוציאים בגיל 67, בתוספת מדד. המחקר מראה תמונה אחרת, שזכתה לכינוי "חיוך ההוצאות": בשנים הראשונות יש טיולים, נכדים ושיפוצים; באמצע העשור השמיני ההוצאה הריאלית יורדת בהדרגה; ובשנות ה-80 היא עולה שוב, הפעם בגלל בריאות וסיעוד.
לכן השאלה הנכונה היא לא "האם יהיה לי מספיק", אלא "האם יהיה לי מספיק בגיל 85". זו השאלה שמכוונת את כל המבנה שאציג בהמשך.
4. המס הזוחל – השחיקה שלא רואים בתלוש: זה לא אותו השקל
עדכון מדרגות המס ונקודות הזיכוי לפי המדד מוקפא בשנים 2025–2027. הקצבה עולה עם המדד, אבל נקודת הזיכוי תקועה על 242 ₪, ותקרת הקצבה המזכה – הבסיס לחישוב הפטור – עומדת על 9,430 ₪ כבר שנתיים.
פנסיונר עם 2.25 נקודות זיכוי מקבל הטבה של 544 ₪ בחודש. אחרי שלוש שנות אינפלציה של 2.5% היא שווה כ-506 ₪ במונחים ריאליים. לא דרמטי, אבל נגזר בשקט. מה שמגן כרגע על פורשים רבים הוא העלאת שיעור הפטור על הקצבה – 62.5% ב-2027 ו-67% ב-2028. עוד סיבה לא לדחות את קיבוע הזכויות.
5. כלל ה-72 בגרסת הפורשים:
מחלקים 72 בשיעור האינפלציה ומקבלים את מספר השנים שבהן כוח הקנייה נחתך בחצי. ב-2.5% זה 29 שנים: פורש בגיל 67 יראה את כוח הקנייה של שקל שאינו צמוד נחצה בגיל 96. ב-3% – כבר בגיל 91.
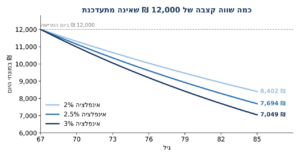
קצבה של 12,000 ₪ שאינה מתעדכנת, במונחי כוח הקנייה של היום
שימו לב: על קצבה שמתעדכנת במלואה למדד הגרף הזה כמעט לא חל. על כל שקל שאינו צמוד – מזומן, פיקדון, קצבה מפוליסה ישנה – הוא חל במלואו.
6. פנסיה משלימה : נקודת מחשבה למנוע צמיחה
מי שהרוויח מעל כ-27,500 ₪ ברוטו מגלה בפרישה שיש לו שתי קרנות: מקיפה ומשלימה. אני קורא לזה "פנסיה צמה". אבל חשוב להבין: זה לא תכנון, זו תקרה רגולטורית. ההפקדה למקיפה מוגבלת ל-5,645 ₪ בחודש, וכל מה שמעבר עובר אוטומטית למשלימה.
ההבדל בין הפנסיות מהותי:
• במקיפה – 60% מהנכסים נהנים מהבטחת התשואה, המקדם נמוך יותר והקצבה יציבה יותר.
• במשלימה – הכול בשוק ההון, המקדם גבוה בכ-3%–4% (כלומר פחות קצבה לכל שקל), והקצבה תנודתית יותר.
• בביטוח מנהלים ותיק – עדכון לפי תשואה פחות ריבית טכנית, כפי שראינו בגרף. החריג: פוליסות ישנות עם מקדם מובטח נמוך הן נכס, ואין לגעת בהן בלי בדיקה.
איך הופכים את המשלימה לכלי תכנון? שלושה כללים:
אם הגעתם לקצבה מזערית (5,306 ₪ ב-2026) מהמקיפה, פותח לעצמו אפשרות למשוך סכומים הוניים מכספי הקצבה האחרים.
נקודה למחשבה , האירועים חוזרים על עצמם האנשים משתנים , זה שהיה הוא שיהיה ההיסטוריה מלמדת כי קצת הצמיחה של פנסיה משלימה לאורך שנים גדול בהרבה מזו של מקיפה , כלומר שילוב ביניהם נכון ומדויק יכול להתגבר מהותי על שחיקת הפנסיה לאורך שנים.
קודם רצפה, אחר כך צמיחה:
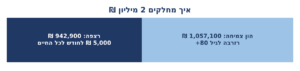
נניח שאתם בני 67, יש לכם 2 מיליון ₪, וחסרים לכם 5,000 ₪ בחודש. רוב האנשים שואלים "איזו תשואה אשיג על הכסף". אני מציע לשאול שאלה אחרת: כמה עולה לקנות את הביטחון?
בקרן פנסיה מקיפה, במקדם של כ-188.6 (גבר נשוי, 60% לבת הזוג), קצבה של 5,000 ₪ ברוטו עולה:
5,000 × 188.58 = 942,900 ₪
למה דווקא קצבה? כי היא נותנת יותר הכנסה לכל שקל מכל חלופה אחרת. הסיבה היא "רווחי התמותה": הכסף של מי שנפטר מוקדם מממן את מי שחי עד 95, ולכן כל אחד מקבל יותר ממה שהיה יכול למשוך בעצמו בבטחה. בקרן המקיפה מצטרף לזה גם סבסוד התשואה של המדינה.
קצבה: 60,000 ₪ בשנה על 942,900 ₪. תיק: שיעור המשיכה הבטוח לפי Morningstar, 2025
ומה עם היתרה? את 1,057,100 ₪ משאירים להשקעה. כאן אני רוצה להיות ישר: אל תצפו לצמיחה "אקספוננציאלית". אלה התרחישים הריאליים:
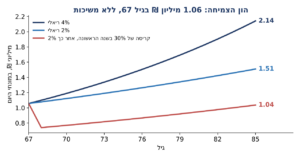
בערכים ריאליים, אחרי דמי ניהול ולפני מס. תרחישים, לא תחזית:
ב-2% ריאלי ההון יגיע בגיל 85 לכ-1.5 מיליון ₪. ב-4% הוא כמעט יוכפל. ואם השוק יקרוס בשנה הראשונה, הוא בקושי יחזור לנקודת ההתחלה. ומה שחשוב: גם בתרחיש הגרוע, ה-5,000 ₪ ממשיכים להגיע כל חודש. זה כל העניין – הרצפה מנטרלת את הסיכון שהשוק יקרוס בדיוק כשאתם צריכים את הכסף.
התפקיד של הון הצמיחה הוא לא "להתעשר". הוא הרזרבה לשנות ה-80 – לבריאות, לסיעוד ולגמישות. ומי שלא ייגע בו לעולם, בעצם חוסך בשביל הילדים. זו בחירה לגיטימית, רק כדאי לעשות אותה במודע.
כללי הניהול של הון הצמיחה:
• כרית נזילה של שנה עד שנתיים של הוצאות "רשות" (טיולים, עזרה לילדים), כדי שלא תצטרכו למכור בירידות.
• איזון מחדש פעם בשנה, או כשההקצאה סוטה ביותר מכ-5 נקודות אחוז.
• גדרות בטיחות למשיכות: אחרי שנה רעה מקטינים משיכה; אחרי שנה טובה מותר להגדיל.
• נקודות בחינה בגיל 75 ובגיל 80: האם להמיר עוד חלק לקצבה. בגיל מבוגר מקבלים יותר קצבה לכל שקל.
• לפרוס מימושים כדי לא לחצות את סף מס היסף בשנה אחת.
ומאיזה כסף בונים את הרצפה?
זו שאלה חשובה לא פחות מ"כמה". ה-5,000 ₪ הם ברוטו. קצבה שנבנית מכספים שכבר שולם עליהם מס – קופת גמל להשקעה, או הפקדה לפי תיקון 190 – היא קצבה מוכרת, פטורה ממס. לעומת זאת, קצבה נוספת מעל תקרת הפטור (5,422 ₪ ב-2026) עלולה להיות ממוסה במס השולי. ההבדל יכול להגיע למאות שקלים בחודש.
בקיצור: קונים קודם את הביטחון קצבה צמודה שמכסה את מה שחייבים. את השאר משקיעים לטווח ארוך, לא כדי להתעשר אלא כדי שיהיה כסף בגיל 85.
הפיקדון שמפסיד בשקט, וההיוון שמוכר את ההגנה
פיקדון שקלי בריבית של 3% מניב אחרי מס של 15% כ-2.55%. באינפלציה של 2.5%, התשואה הריאלית שלו כמעט אפס. לכסף של השנה הקרובה זה בסדר גמור. לכסף של גיל 85 – זו טעות.
ומי שמהוון קצבה כדי "לשלוט בכסף" צריך לדעת מה הוא מוכר: זרם הכנסה צמוד, מבוטח מפני אריכות ימים, שאי אפשר לשחזר בשוק באותו מחיר. היוון הוא החלטת השקעה, לא החלטת נזילות – וכך צריך לחשב אותו.
השורה התחתונה:
השאלה הנכונה איננה "האם הפנסיה שלי צמודה", אלא "איזה חלק מההכנסה שלי בגיל 85 באמת צמוד, ולמה". תוכנית טובה עונה עליה בשלוש שכבות: רצפה צמודה שמכסה את ההוצאות ההכרחיות, כרית נזילה לשנים הקרובות, והון צמיחה לשנים הרחוקות. מי שבונה את זה לפני הפרישה, ולא אחריה, ישן טוב יותר גם בגיל 85.
רן חובב, מומחה למיסוי ופרישה
המקצוע שלי הטוב ביותר בעולם
היו אנשים טובים. המעשה מרחיק דאגה.
הנתונים הינם למועד כתיבת המאמר. המידע כולל הערכות ואומדנים שמטבע הדברים אפשר ויתבררו כחסרים/בלתי מעודכנים. אין לראות באמור לעיל משום המלצה לביצוע פעולות ו/או ייעוץ, המידע המוצג הוא לידיעה בלבד, ולא מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. הכותב לא אחראי לכל נזק, אובדן, הפסד או הוצאה מכל סוג שהוא, לרבות ישיר ו/או עקיף, שייגרמו למי שמסתמך על האמור במסמך זה, כולו או חלקו, ככל שייגרמו, ולא מתחייב כי שימוש במידע הכלול במסמך זה עשוי ליצור רווחים בידי עושה בו שימוש. כל העושה במידע הנ"ל שימוש כלשהו – עושה זאת על דעתו בלבד ועל אחריותו הבלעדית